


中新网四川新闻10月20日电 全球房地产服务和咨询顾问公司戴德梁行20日发布研究报告《2026年三季度成都商业地产市场发展回顾与展望》。该报告涵盖了2026年三季度成都甲级写字楼市场、优质零售物业市场的表现和主要发展趋势。
甲级写字楼市场:交子金融街板块基本形成,全市重要指标仍旧承压
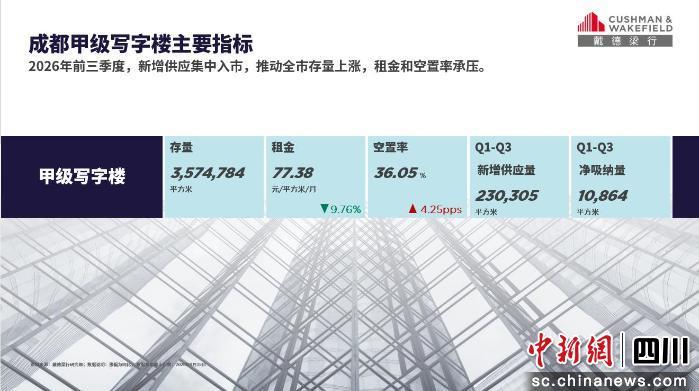
本季度,交子金融街E座正式入市,带来新增供应约30761平方米,推动全市写字楼存量上升至3574784平方米。市场需求疲软,同时持续面临新增供应带来的竞争压力。在此背景下,业主方对租金的预期持续下降,导致全市租金继续走低,本季度同比下降9.76%至77.38元/平方米/月;尽管本季度有个别大面积成交,全市净吸纳量由负转正,但退租情况仍较为明显,在新增供应释放的共同影响下,全市空置率同比上升4.25个百分点至36.05%。
2026年前三季度,得益于录得大面积成交,专业服务占比升至40%,较2025年的20%翻倍,位居首位;金融服务占比20%,较2025年的29%回落9个百分点,成交以保险等金融机构的中小面积为主。从区域看,金融城成交占比51%,较2025年的44%进一步提升,东大街占24%,CBD占11%,成交进一步向金融城集中。
戴德梁行华西区董事总经理张裕鹏认为,《关于持续推进城市更新行动的意见》出台后,各地陆续跟进配套政策,“办改酒”路径被逐步打通。当前成都写字楼存量规模较大,叠加需求端增长放缓,部分办公类物业去化承压;与此同时,成都作为全国重要旅游城市,年度旅游收入可观,为写字楼改造为酒店业态提供了需求支撑,预计未来“办改酒”将成为部分经营效益承压的楼宇的新方向。
张裕鹏指出,在竞争激烈的当下,优质办公空间不只是办公场地,而是需要通过智能化设施、配套服务升级、新型空间产品设计等方式,帮助企业提升员工协作效率与日常运营效率。未来,如果项目能够在"提效"层面为租户创造实际价值,或将在存量竞争中占据差异化优势。
优质零售物业市场:租金未能实现预期涨幅,在核心商圈带动下空置率小幅下降
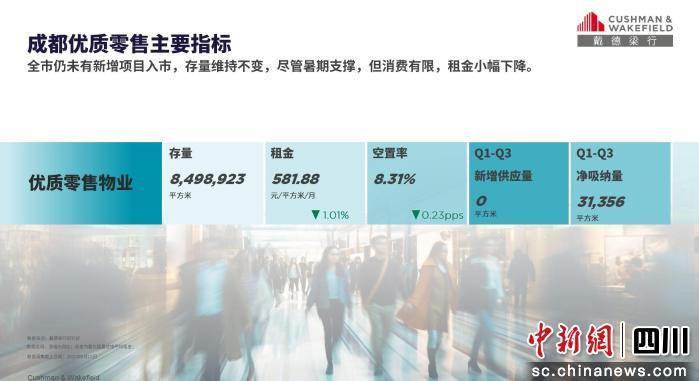
本季度全市未录得新增供应,存量规模维持在8498923平方米。成都优质零售物业市场已连续6个季度无新增供应入市,但根据未来供应预测,如按期交付,2027年将有较多项目入市。暑期带动客流有所回升,但消费者决策更趋理性,更注重性价比,客单价承压,全市优质零售物业租金未能实现预期涨幅,同比下降1.01%至581.88元/平方米/月。受核心商圈空置率下降带动,全市空置率同比小幅下降0.23个百分点至8.31%。
户外运动品牌在蓉布局密度持续提升,本季度万象城引入KAILAS凯乐石1400平方米全球最大门店,龙湖滨江天街引入迪卡侬新型门店, SKP则于7月引入ARC’TERYX始祖鸟以“Cliff House”为设计灵感的双层大店。叠加川西户外资源及城市绿道体系的区位优势,预计户外及生活方式业态占新开店比重将进一步提升,为成都优质零售物业市场带来增量租赁需求。
戴德梁行成都公司商业地产部主管罗安琼认为,2026年成都奢侈品市场动作频繁,太古里、IFS等地标持续落地高能级新店与主题活动:太古里爱马仕门店焕新、BERLUTI打围,蒂芙尼爱是火彩七夕主题影像展登陆成都、FENDI2026秋冬限时店在东广场启幕;IFS完成杜嘉班纳双层精品店焕新,HARRY WINSTON和VACHERON CONSTANTIN也在IFS打围。预计未来核心商圈奢侈品品牌将持续提升单店能级,强化标杆效应。
罗安琼指出,依托万象城较好的运营表现,华润近年来持续通过自持开发与轻资产合作等方式增加商业项目储备,本季度又竞得164亩商业服务用地,计划打造约26万平方米、100%自持的万象系旗舰项目。未来随着新项目陆续落地,华润在成都的商业布局有望进一步完善,其商业运营影响力也有望持续提升。(完)